









Wiele osób po wypadku samochodowym czuje się zniechęcone, gdy otrzymują ofertę od ubezpieczyciela. Często różnica w wycenie szkody jest duża i nie pokrywa rzeczywistych kosztów naprawy. Chcemy pomóc Państwu przejść przez ten trudny proces.
Przez nas zrozumiecie, jak uzyskać pełny zakres szkody. To pokryje wszystkie potrzebne naprawy. Pamiętajcie, że ubezpieczyciel ma 30 dni na wypłatę środków po zgłoszeniu zdarzenia.
Nasza dokładna analiza różnicy w wycenie pozwala skutecznie dochodzić swoich praw. Zrozumienie rynku ubezpieczeń to klucz do sukcesu. Zapraszamy do lektury, która pomoże odzyskać pieniądze.
Kluczowe wnioski
- Ubezpieczyciel ma 30 dni na wypłatę odszkodowania.
- Rozbieżności w kosztorysach są częstym zjawiskiem rynkowym.
- Warto weryfikować wyceny z niezależnym warsztatem.
- Pełna dokumentacja zdarzenia przyspiesza proces likwidacji.
- Znajomość swoich praw pozwala na skuteczne odwołania.
Wprowadzenie do tematu wyceny szkody
Określanie wartości strat po wypadku to podstawa do uzyskania sprawiedliwego odszkodowania. Każdy kierowca powinien znać, że dokładna analiza wyceny szkody jest kluczowa przy rozmowie z ubezpieczycielem.
Co to jest wycena szkody?
Wycena szkody to formalny proces ustalania wartości strat po zdarzeniu drogowym. Eksperci oceniają, jakie uszkodzenia pojazdu wymagają naprawy i jakie są koszty tej naprawy.
Ważne jest, aby pamiętać, że otrzymanie odszkodowania z polisy OC zależy od przyjęcia odpowiedzialności odszkodowawczej przez ubezpieczyciela. Po przyjęciu odpowiedzialności następuje dokładna kalkulacja, która określa kwotę odszkodowania.
Dlaczego jest to istotne?
Dokładna wycena wpływa na wysokość środków na naprawę. Jeśli analiza wyceny szkody jest zaniedbana, otrzymasz niewystarczającą kwotę na naprawę w warsztacie.
Jako poszkodowani, mamy prawo do pełnej rekompensaty za zniszczone mienie. Ważne jest zwrócenie uwagi na kilka aspektów:
- Pełna naprawa: Odszkodowanie powinno pozwolić na przywrócenie pojazdu do stanu sprzed wypadku.
- Sprawiedliwość: Rzetelna wycena zapobiega zaniżaniu wypłat przez ubezpieczycieli.
- Bezpieczeństwo: Dobra kwota odszkodowania gwarantuje użycie oryginalnych części i fachową naprawę.
Podsumowując, dokładna analiza wyceny szkody jest kluczowa, aby uniknąć strat finansowych. Wiedza o swoich prawach pozwala skuteczniej walczyć o sprawiedliwość z ubezpieczycielem.
Rodzaje szkód ubezpieczeniowych
Każde zdarzenie drogowe ma różne skutki finansowe i prawne. Ważne jest, aby dokładnie określić rodzaj szkód. Dzięki temu ubezpieczyciele mogą dokładnie ocenić straty.
Szkody majątkowe
Szkody majątkowe to uszkodzenia pojazdu w wyniku wypadku. Ubezpieczyciele wyróżniają tu szkodę częściową i szkodę całkowitą.
Szkoda całkowita ma miejsce, gdy naprawa kosztuje więcej niż wartość auta. Wtedy odszkodowanie bazuje na różnicy między wartością auta a jego pozostałością.
Szkody osobowe
Szkody osobowe to uszkodzenia zdrowia w wyniku wypadku. Ich wycena jest bardziej skomplikowana i subiektywna. Obejmuje koszty leczenia i zadośćuczynienie za ból.
Ważne jest, aby uwzględnić trwały uszczerbek zdrowia i wpływ na życie poszkodowanego. Dokumentacja medyczna jest kluczowa w takim procesie.
Inne rodzaje szkód
Obok bezpośrednich uszkodzeń, istnieją inne szkody. Na przykład, utrata wartości handlowej auta. To, że auto jest warte mniej po wypadku.
Poszkodowanym przysługuje zwrot za najem auta zastępczego. Każdy z tych elementów wymaga indywidualnego podejścia. Dzięki temu poszkodowani mogą otrzymać pełne wsparcie finansowe.
Proces wyceny szkody
Każde zgłoszenie szkody rozpoczyna skomplikowany proces. Jego celem jest ustalenie wysokości odszkodowania. Wszystko zaczyna się od dokładnej analizy wyceny szkody. Ta analiza bierze pod uwagę wszystkie aspekty zdarzenia.
Jak wygląda proces oceny?
Procedura zaczyna się od zgłoszenia incydentu do ubezpieczyciela. Po około 7 dniach rzeczoznawca odwiedza poszkodowanego. Celem jest dokładna ocena pojazdu.
W niektórych przypadkach, gdzie uszkodzenia są niewielkie, można skorzystać z wyceny szkody online. Wystarczy wysłać zdjęcia uszkodzonych części. To znacznie przyspiesza cały proces.
„Rzetelna dokumentacja fotograficzna oraz precyzyjny opis zdarzenia to fundament, na którym opiera się sprawiedliwa wycena każdego roszczenia ubezpieczeniowego.”
Kto przeprowadza wycenę?
Rzetelny rzeczoznawca samochodowy jest kluczowym elementem. Ocenia on zakres niezbędnych napraw. Ważne jest, aby być obecnych podczas jego wizyty. Pozwala to na wyjaśnienie wątpliwości dotyczących uszkodzeń.
Ważne jest, aby dokładna analiza wyceny szkody uwzględniała wszystkie aspekty. Nie tylko notatki policyjne, ale także szczegółowy opis okoliczności wypadku. Poniżej znajduje się tabela przedstawiająca główne etapy procesu.
| Etap | Działanie | Czas realizacji |
|---|---|---|
| Zgłoszenie | Rejestracja szkody w systemie | Dzień 0 |
| Oględziny | Wizyta rzeczoznawcy lub wycena szkody online | Ok. 7 dni |
| Analiza | Weryfikacja dokumentacji i kosztorysu | 3-14 dni |
| Decyzja | Wypłata odszkodowania lub propozycja ugody | Do 30 dni |
Dzięki takim działaniom, poszkodowani mają większą kontrolę nad procesem likwidacji szkody. Aktywny udział w procesie pomaga uniknąć niedoszacowania kosztów naprawy.
Wycena szkody a inspekcja
Inspekcja techniczna to podstawa do dokładnej wyceny szkody. Wtedy dokumentacja spotyka się z rzeczywistym stanem technicznym pojazdu.
Bez dokładnego zobaczenia sytuacji, trudno byłoby określić koszty naprawy. Właściwa weryfikacja pomaga unikać błędów między poszkodowanym a ubezpieczycielem.
Rola inspektora szkód
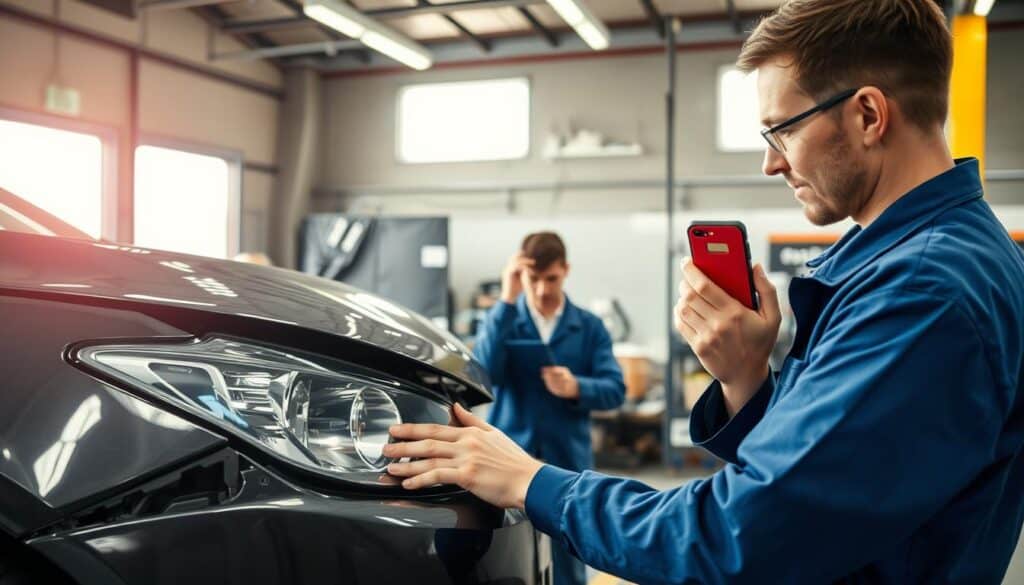
Rzeczoznawca musi dokładnie ocenić stan techniczny pojazdu po kolizji. To on łączy zgłoszenie szkody z decyzją finansową.
Rzeczoznawca korzysta z różnych źródeł. Analizuje zdjęcia, notatki policji i wstępne ekspertyzy ubezpieczyciela.
Takie podejście czyni proces oceny przejrzystym i sprawiedliwym. Profesjonalizm inspektora zapewnia dokładne dokumentowanie uszkodzeń.
Jakie czynniki są brane pod uwagę?
Specjalista bierze pod uwagę wiele parametrów technicznych samochodu. Te dane są kluczowe do prawidłowego zakwalifikowania pojazdu.
Poniżej znajduje się tabela z najważniejszymi elementami wpływającymi na wycenę:
| Czynnik | Opis wpływu | Znaczenie dla wyceny |
|---|---|---|
| Marka i model | Określa bazową wartość rynkową | Wysokie |
| Rok produkcji | Wpływa na stopień amortyzacji | Kluczowe |
| Przebieg pojazdu | Wskazuje na zużycie eksploatacyjne | Średnie |
| Wyposażenie dodatkowe | Podnosi wartość końcową auta | Istotne |
Wszystkie zebrane informacje są wprowadzane do systemów informatycznych. Tam automatycznie obliczane są koszty części i robocizny. Rzetelna inspekcja jest więc kluczem do wysokości odszkodowania.
Kalkulacja ubezpieczyciela
Zrozumienie, jak firmy ubezpieczeniowe liczą odszkodowania, jest ważne. Proces ten może wydawać się prosty, ale w rzeczywistości opiera się na skomplikowanych systemach. Te systemy mogą nie uwzględniać wszystkich aspektów szkody.
Kluczowe elementy kalkulacji
Podstawą jest użycie specjalnych katalogów cen i stawek za godzinę pracy. Eksperci wprowadzają dane do systemu, który oblicza kosztorys naprawy.
Ważne są kilka czynników wpływających na kwotę odszkodowania:
- Stawki za godzinę pracy: Często są one uśredniane, co może być niekorzystne, szczególnie w autoryzowanych stacjach obsługi.
- Części zamienne: Ubezpieczyciele często używają tanich zamienników zamiast oryginalnych.
- Amortyzacja części: W niektórych przypadkach obniża się wypłatę za zużycie eksploatacyjne elementów.
Co to oznacza dla wypłaty odszkodowania?
Ubezpieczyciele często stosują tanie zamienniki zamiast oryginalnych części. To oznacza, że przyznana kwota często nie wystarcza na naprawę w autoryzowanym serwisie. Musimy więc dopłacać z własnej kieszeni.
„Jako poszkodowani mamy pełne prawo kwestionować wyliczenia ubezpieczyciela, jeśli nie odzwierciedlają one rzeczywistych kosztów przywrócenia pojazdu do stanu sprzed wypadku.”
Pamiętajmy, że wyliczenia ubezpieczyciela nie są ostateczne. Jeśli uważamy, że są niesprawiedliwe, możemy przedstawić dowody. Na przykład kosztorys z niezależnego warsztatu lub opinia rzeczoznawcy, aby dochodzić swoich praw.
Różnice w podejściu do wyceny
Czy kiedykolwiek zastanawialiście się, dlaczego różne firmy mają różne ceny za naprawę? Często nasze pojazdy kosztują więcej niż myślimy. To dlatego, że ubezpieczyciele często oferują ceny niższe niż rzeczywiste koszty naprawy.
Zrozumienie tych różnic pomaga nam lepiej zarządzać naprawą. Pozwala to także skuteczniej walczyć o nasze prawa. Warto znać różnice w podejściu do wyceny, aby otrzymać sprawiedliwą kwotę na naprawę.
Wycena własna vs. wycena ubezpieczyciela
Ubezpieczyciele chcą oszczędzać, więc często proponują naprawę bez gotówki. Wtedy różnica w wycenie szkody wynika z użycia zamienników i niższych stawek za godzinę pracy.
Wycena własna, zrobiona przez niezależnego serwisanta, bazuje na oryginalnych częściach i pełnym zakresie prac. To kosztorys odzwierciedla rzeczywiste potrzeby techniczne, a nie tylko ograniczenia budżetowe firmy ubezpieczeniowej.
Korzyści z niezależnej wyceny
Wycena własna daje nam szansę na wyższe odszkodowanie. Dzięki temu możemy mieć pewność, że pieniądze pokrywają naprawę w profesjonalnym warsztacie. Nie musimy dodatkowo płacić z naszych oszczędności.
Niezależna wycena to też mocny argument w sporach z ubezpieczycielem. Poniżej znajduje się tabela pokazująca główne różnice w podejściu do wyceny:
| Cecha | Wycena ubezpieczyciela | Niezależna wycena |
|---|---|---|
| Części zamienne | Często zamienniki (tzw. porównywalne) | Zawsze części oryginalne (OEM) |
| Stawka za roboczogodzinę | Uśredniona, często zaniżona | Rynkowa, zgodna z cennikiem serwisu |
| Cel wyceny | Minimalizacja kosztów wypłaty | Przywrócenie stanu sprzed szkody |
| Transparentność | Ograniczona, oparta na algorytmach | Pełna, oparta na realnych fakturach |
Warto pamiętać, że różnica w wycenie szkody nie zawsze wynika ze złej woli. Często wynika z różnych priorytetów stron. Jako poszkodowani mamy prawo do dokładnej oceny. Dzięki temu możemy bezpiecznie i profesjonalnie przywrócić sprawność naszego mienia.
Przykłady różnic w wycenie
Nasze doświadczenie pokazuje, że dokładna analiza wyceny szkody pozwala odkryć ukryte błędy w kalkulacjach przygotowanych przez ubezpieczycieli. Często spotykamy się z sytuacjami, w których towarzystwa stosują nieuzasadnione potrącenia amortyzacyjne. To obniża kwotę należnego odszkodowania.
Analiza konkretnej sytuacji
W wielu przypadkach ubezpieczyciele zakładają użycie zamienników o niskiej jakości zamiast części oryginalnych. Takie podejście prowadzi do powstania istotnych rozbieżności między kosztorysem a realnymi kosztami przywrócenia pojazdu do stanu sprzed wypadku.
Sąd Najwyższy w uchwale o sygnaturze akt III CZP 85/11 potwierdził prawo poszkodowanego do naprawy pojazdu przy użyciu oryginalnych części, jeśli tylko takie zapewniają przywrócenie stanu technicznego sprzed szkody.
Warto pamiętać, że różnice wartości szkody wynikają często z odmiennych założeń co do technologii naprawy. Jeśli ubezpieczyciel narzuca tańsze metody, poszkodowany ma pełne prawo kwestionować taką wycenę, powołując się na obowiązujące orzecznictwo.
Długoterminowe skutki różnic w wycenie
Zaniżone wyceny niosą ze sobą poważne konsekwencje, które wykraczają poza samą naprawę. Analiza ujawniająca różnice wskazuje na kilka kluczowych zagrożeń dla właściciela pojazdu:
- Spadek wartości rynkowej – użycie nieoryginalnych części obniża atrakcyjność auta przy późniejszej odsprzedaży.
- Obniżone bezpieczeństwo – zamienniki nie zawsze spełniają rygorystyczne normy producenta.
- Koszty dodatkowe – konieczność dopłaty z własnej kieszeni do naprawy w profesjonalnym serwisie.
Ignorowanie tych różnic może prowadzić do sytuacji, w której pojazd traci na wartości znacznie szybciej, niż wynikałoby to z jego wieku. Dlatego tak ważne jest, aby nie akceptować bezkrytycznie pierwszej propozycji wypłaty odszkodowania.
Jak uniknąć sporów z ubezpieczycielem?
Ważne jest, aby być dokładnym w komunikacji z ubezpieczycielem. Proces likwidacji szkody może być skomplikowany. Dlatego warto zwracać uwagę na każdy szczegół od momentu zdarzenia.
Komunikacja i dokumentacja
Zawsze pamiętajmy o pisemnej korespondencji z ubezpieczycielem. To daje nam trwały dowód na wszystkie ustalenia. To bardzo ważne, gdy pojawiają się nieporozumienia.
Trzeba zebrać wszystkie dokumenty, jak zdjęcia, protokoły i faktury. Dokładność na tym etapie zwiększa nasze szanse na uzyskanie pełnej kwoty odszkodowania bez sądu.
Kiedy warto się odwołać?
Nie musi być ostateczna decyzja ubezpieczyciela. Jeśli kosztorys nie pokrywa naprawy z oryginalnymi częściami, lub stawki są za niskie, możemy złożyć reklamację.
W odwołaniu należy dokładnie określić, z czym się nie zgadzamy. Ważne jest żądanie szczegółowego uzasadnienia stanowiska ubezpieczyciela. To często skłania firmę do ponownej analizy.
Przygotowanie do odwołania to podstawa sukcesu. Jeśli argumenty są mocno poparte dowodami, szanse na dodatkową pomoc są duże.
Najczęstsze błędy w wycenie szkody
Czy wiesz, że różnice wartości szkody często wynikają z prostych błędów? Proces likwidacji szkody jest skomplikowany. Każda pomyłka może zmienić wysokość otrzymanych środków. Warto znać kluczowe aspekty, aby nie stracić pieniędzy.
Błędy po stronie ubezpieczyciela
Towarzystwa ubezpieczeniowe nie zawsze działają transparentnie. Często zaniżają wartość pojazdu przed wypadkiem. To bezpośrednio wpływa na wysokość odszkodowania.
Ważnym problemem jest też zawyżanie wartości wraku przy szkodzie całkowitej. Dodatkowo, ubezpieczyciele często pomijają koszty dodatkowe.
Do najczęstszych zaniedbań należą:
- Brak uwzględnienia kosztów wynajmu auta zastępczego.
- Stosowanie nieoryginalnych części zamiennych zamiast części sygnowanych logo producenta.
- Zaniżanie stawek za roboczogodzinę w warsztatach naprawczych.
Błędy po stronie poszkodowanego
Jako poszkodowani popełniamy błędy, które utrudniają uzyskanie pełnej rekompensaty. Najczęstszym z nich jest brak zgłoszenia wszystkich uszkodzeń. Często skupiamy się tylko na widocznych wgnieceniach, zapominając o ukrytych usterkach.
Kolejnym błędem jest zbyt szybka akceptacja pierwszej propozycji wypłaty. Wiele osób traktuje wstępny kosztorys jako ostateczny wyrok. Pamiętajmy, że różnice wartości szkody wynikające z takich decyzji mogą być bardzo znaczące dla naszego budżetu.
„Dokładna weryfikacja każdego dokumentu przysłanego przez ubezpieczyciela to fundament skutecznego dochodzenia swoich praw.”
Znaczenie niezależnej wyceny
W sytuacjach spornych z ubezpieczycielem, warto zasięgnąć porady niezależnego rzeczoznawcy. Niezależna wycena szkody to mocne narzędzie. Pozwala to skutecznie zwrócić uwagę na niekorzystne decyzje ubezpieczyciela.
Dzięki niej mamy obiektywny obraz stanu technicznego pojazdu. Także realne koszty naprawy.
„Wiedza ekspercka jest fundamentem sprawiedliwego rozstrzygnięcia, gdyż pozwala przekuć emocje w twarde dowody, których nie można zignorować w procesie likwidacji szkody.”
Jak znaleźć doświadczonego rzeczoznawcę?
Wybór odpowiedniego specjalisty jest kluczowy. Najlepiej szukać ekspertów poprzez rekomendacje zaufanych warsztatów blacharsko-lakierniczych. Warsztaty te często współpracują z fachowcami.
Warto też sprawdzić listy członków stowarzyszeń rzeczoznawców samochodowych. To gwarantuje odpowiednie kwalifikacje.
Dobry rzeczoznawca powinien mieć wiedzę techniczną i doświadczenie. Profesjonalna opinia zwiększa nasze szanse na uzyskanie sprawiedliwego odszkodowania.
Koszty związane z niezależną wyceną
Wiele osób obawia się dodatkowych wydatków. Jednak koszt niezależnej ekspertyzy rzeczoznawcy to 250–500 zł. To kwota, która często zwraca się z nawiązką.
Pamiętajmy, że rzetelny dokument daje mocniejszą pozycję negocjacyjną. Inwestując niewielką sumę w profesjonalną wycenę, zyskujemy pewność. Nasze roszczenia są poparte merytorycznymi argumentami.
Wnioski z analizy różnic w wycenie
Nasza analiza wyceny szkody pokazuje, że poszkodowani mają wpływ na wysokość odszkodowań. Często wstępne szacunki ubezpieczyciela nie pokrywają rzeczywistych kosztów naprawy. To zrozumienie pomaga walczyć o sprawiedliwe traktowanie.
Podsumowanie kluczowych punktów
Najważniejsze to, że poszkodowani nie muszą przyjmować niskich odszkodowań. Pełny zakres szkody musi być pokryty przez ubezpieczyciela. Dzięki temu pojazd może być przywrócony do stanu sprzed wypadku.
Każdy wątpliwy element kosztorysu powinien być sprawdzony.
Poniżej znajduje się tabela pokazująca różnice w podejściu do wyceny:
| Cecha wyceny | Podejście ubezpieczyciela | Niezależny ekspert |
|---|---|---|
| Ceny części | Zamienniki niskiej jakości | Części oryginalne (OEM) |
| Stawki roboczogodziny | Minimalne rynkowe | Rzeczywiste stawki warsztatowe |
| Zakres naprawy | Ograniczony do minimum | Pełny zakres szkody |
| Metoda wyceny | Algorytmiczna | Indywidualna analiza |
Rekomendacje na przyszłość
Zalecamy dokładną analizę różnic w wycenie przed podpisaniem ugody. Taka analiza ujawniająca różnice jest podstawą do odwołania. Nie bójcie się kwestionować decyzji ubezpieczyciela, jeśli nie pokrywają one kosztów naprawy.
W sytuacjach spornych warto zwrócić się o pomoc do niezależnych ekspertów. Ich wiedza techniczna pozwala na wykazanie błędów w kalkulacji ubezpieczyciela. Pamiętajcie, że dokładna dokumentacja i profesjonalne wsparcie są kluczem do uzyskania sprawiedliwego odszkodowania.
Kontakt z ekspertem w sprawie wyceny
Jeśli nie zgadzacie się z kwotą od ubezpieczyciela, warto zasięgnąć porady eksperta. Może on pomóc w sprawdzeniu dokumentacji. To ważne, szczególnie gdy czujecie, że kwota jest za niska.
Uchwała Sądu Najwyższego z 2019 roku mówi, że koszty ekspertyzy spoczywają na stronie przegrywającej. Ale jeśli wygra Was, ubezpieczyciel zwróci Wasze wydatki.
Kluczowe pytania do specjalisty
W rozmowie z ekspertem zapytajcie o szanse na uzyskanie dodatkowej dopłaty. Zapytajcie, czy możliwa jest wycena szkody online. To przyspieszy analizę.
Pytajcie też o dokumenty potrzebne do odwołania od decyzji ubezpieczyciela. Ekspert oceni, czy Wasz materiał dowodowy wystarczy.
Gdzie szukać profesjonalnej pomocy?
Warto skontaktować się z Rzecznikiem Finansowym. On pomaga w sporach z instytucjami finansowymi. Można też zwrócić się do firm specjalizujących się w dochodzeniu dopłat.
Wybierając partnera, zwróćcie uwagę na doświadczenie i jasne zasady rozliczeń. Dobre przygotowanie wyceny szkody online jest kluczem do sukcesu.
FAQ
Dlaczego powstaje różnica w wycenie szkody między ubezpieczycielem a serwisem?
Czy dokładna analiza różnicy w wycenie może być wykonana bezpłatnie?
Na czym polega wycena szkody online i czy jest wiarygodna?
Jakie są główne przyczyny, dla których występuje różnica wartości szkody w kosztorysach?
Co to jest analiza ujawniająca różnice i jak może mi pomóc?
Czy ubezpieczyciel musi wypłacić pełny zakres szkody, włączając w to części oryginalne?
Ile czasu mam na zakwestionowanie wyceny po otrzymaniu kosztorysu?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
