Wypadek drogowy w Niemczech może wywołać silny stres. Taki stres utrudnia ocenę sytuacji. Nie pozwól, aby emocje kierowały Twoją decyzją.
Najpierw zbierzmy fakty. Potem ustalmy kolejne kroki działania.
Analiza techniczna pomaga ocenić uszkodzenia pojazdu. Sprawdza również, czy oferta ubezpieczyciela odpowiada szkodzie. Dzięki temu podejmujemy spokojniejsze decyzje po wypadku.
To ogranicza ryzyko pochopnych ustaleń i strat.
Piotr Wachowski i jego zespół mają ponad 30 lat doświadczenia. Pomogli klientom odzyskać ponad 36 mln dolarów. Nie wiadomo, jaka część z tych spraw dotyczyła wypadków w Niemczech.
Najważniejsze informacje
- Silne emocje mogą utrudniać ocenę sytuacji po wypadku.
- Warto najpierw zebrać fakty i sprawdzić zakres uszkodzeń.
- Niezależna analiza techniczna może pomóc ocenić propozycję ubezpieczyciela.
- Spokojne decyzje pomagają ograniczyć ryzyko niekorzystnych ustaleń.
Po wypadku odzyskujemy spokój, zanim podejmiemy decyzję
Po zderzeniu organizm może uwolnić adrenalinę i kortyzol. Pobudzenie i chaos myśli utrudniają ocenę sytuacji. Skupienie uwagi staje się trudne.
Najpierw zadbajmy o bezpieczeństwo uczestników i miejsca zdarzenia. Praktyczne wskazówki znajdziemy w poradniku co zrobić po kolizji.
Objawy traumy powypadkowej nie zawsze pojawiają się od razu. Mogą obejmować lęk, drażliwość i nadmierną czujność. Często pojawiają się też powracające wspomnienia.
Gdy emocje są silne, odłóżmy decyzje, które nie wymagają natychmiastowej odpowiedzi. Dajmy sobie czas na spokój i przemyślenie sytuacji.
Wróćmy do dokumentów i rozmów, gdy łatwiej nam spokojnie je analizować. Jeśli napięcie nie ustępuje lub utrudnia życie codzienne, pomyślmy o wsparciu psychologicznym po traumie.
Najpierw zabezpieczamy zdrowie, miejsce zdarzenia i dowody
Po wypadku najpierw sprawdzamy, czy wszyscy są bezpieczni. W razie potrzeby natychmiast wzywamy pomoc. Nawet jeśli urazy nie są widoczne, kontaktujemy się z personelem medycznym.
Jeśli to bezpieczne, fotografujemy miejsce zdarzenia, pojazdy i ślady na drodze. Zapisujemy dane świadków. W razie interwencji policji prosimy o informacje dotyczące raportu.
Tak powstaje dokumentacja szkody komunikacyjnej, która pomaga odtworzyć przebieg zdarzenia.
Zachowujemy dokumenty medyczne i notujemy każdą zmianę samopoczucia. Przekazujemy te informacje lekarzowi. Mogą one mieć znaczenie przy ubieganiu się o odszkodowanie za uszczerbek na zdrowiu.
Nie podpisujemy pochopnie oświadczeń ani ugód
Po wypadku możemy być w szoku i nie znać jeszcze pełnego zakresu obrażeń ani uszkodzeń auta.
Podpisane oświadczenie lub ugoda może ograniczyć możliwość uzyskania pełnego odszkodowania.
Stres po wypadku nie może kierować Twoją decyzją.
Zanim złożymy podpis, dokładnie czytamy dokument i sprawdzamy, czego dotyczy.
Jeśli opis zdarzenia jest niepełny albo się z nim nie zgadzamy, nie potwierdzamy go bez zmian.
Decyzje warto podejmować dopiero po zebraniu ważnych informacji.
Gdy nie znamy skutków obrażeń lub kosztów naprawy, prosimy o czas na ocenę sytuacji.
Konsultacja z prawnikiem pomaga zrozumieć warunki ugody i skutki podpisu.
To ważne, zwłaszcza w sprawie prowadzonej w Niemczech.
| Dokument | Co sprawdzamy przed podpisem | Na co uważać |
|---|---|---|
| Oświadczenie o zdarzeniu | Czy opisuje przebieg wypadku zgodnie z naszą wiedzą | Nieścisłości, których nie możemy potwierdzić |
| Ugoda z ubezpieczycielem | Jakie roszczenia obejmuje i jaką kwotę przewiduje | Warunki, które mogą zamknąć drogę do dalszych roszczeń |
| Dokument dotyczący szkody | Czy uwzględnia znane obrażenia i uszkodzenia pojazdu | Podpisanie przed ustaleniem pełnego zakresu szkody |
Dokumentujemy uszkodzenia zanim samochód trafi do warsztatu
Tuż po zdarzeniu robimy zdjęcia z bliska i z dalszej perspektywy. Ujmujemy każde widoczne uszkodzenie.
Fotografujemy też położenie auta oraz ślady na drodze. Taka dokumentacja szkody może pomóc przy ustalaniu zakresu naprawy.
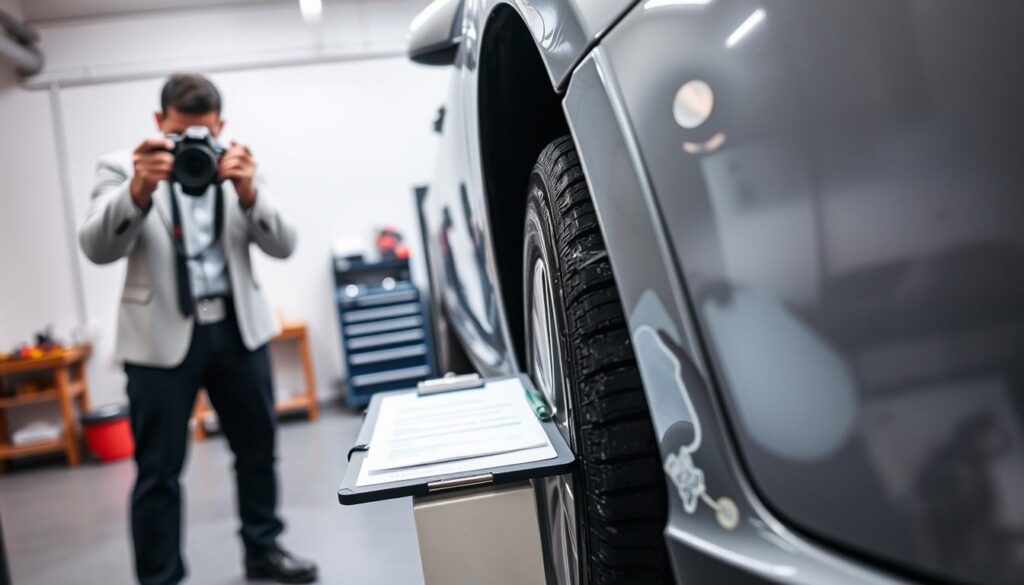
Przed naprawą porządkujemy fotografie i zapisujemy, co zauważyliśmy. Zachowujemy dokumenty pojazdu oraz rachunki za naprawę.
Odkładamy korespondencję z ubezpieczycielem. Może mieć znaczenie w ocenie, jak powstała szkoda.
Zebrane materiały pomagają w przygotowaniu zgłoszenia roszczenia ubezpieczycielowi.
Warto zrobić kopie plików i dokumentów, zanim auto zostanie rozebrane lub naprawione.
Sprawdzamy, co daje niezależna analiza techniczna
Po wypadku opieramy się na dowodach, nie na domysłach ani emocjach. Niezależna analiza techniczna porządkuje dostępne informacje. Pomaga zauważyć szczegóły, które łatwo przeoczyć w stresie.
Jej zakres ustalamy z rzeczoznawcą.
Oddzielamy uszkodzenia widoczne od ukrytych
Porównujemy widoczne ślady z pozostałymi ustaleniami dotyczącymi auta. Dokumentacja szkody komunikacyjnej pozwala zestawić zdjęcia, opis zdarzenia i informacje o pojeździe.
Weryfikujemy elementy konstrukcyjne i bezpieczeństwa
Sprawdzamy, czy zebrane materiały obejmują ważne elementy konstrukcji oraz systemy bezpieczeństwa. W razie potrzeby uzgadniamy z rzeczoznawcą, jak je zbadać.
Szukamy uszkodzeń mechanicznych oraz elektronicznych
Ocena uszkodzeń pojazdu uwzględnia podzespoły mechaniczne i układy elektroniczne. Wnioski odnosimy do dostępnych dowodów, nie do samych przypuszczeń.
Ustalamy, kiedy potrzebujemy rzeczoznawcy w Niemczech
Gdy zakres uszkodzeń nie jest jasny, niezależna ocena pomaga określić, co wymaga naprawy.
Rzeczoznawca samochodowy w Niemczech przydaje się, gdy wycena ubezpieczyciela budzi wątpliwości.
Po zdarzeniu zbieramy zdjęcia i dokumenty przed podjęciem decyzji.
Przy szkodzie w Niemczech warto omówić sprawę ze specjalistą.
Konsultacja z prawnikiem pomaga ustalić, jakie działania i dokumenty pasują do naszej sytuacji.
Czytamy raport techniczny bez pomijania ważnych szczegółów
Spokojnie analizujemy dokumenty i oddzielamy fakty od opinii. Raport techniczny porównujemy ze zdjęciami, opisem zdarzenia i innymi dowodami.
Gdy pojawią się nowe informacje, wracamy do sprawy i sprawdzamy, czy zmieniają ocenę szkody.
Ważne, by każdy opis i koszt dało się powiązać z uszkodzeniem. Jeśli zapis jest niejasny, prosimy rzeczoznawcę o wyjaśnienie.
Analizujemy zakres naprawy i zastosowane części
Sprawdzamy, czy raport wymienia wszystkie uszkodzone elementy oraz opisuje zalecany sposób naprawy. Zwracamy uwagę na rodzaj części i ich zgodność z zakresem szkody.
Te dane powinny pasować do zdjęć i pozostałej dokumentacji szkody komunikacyjnej.
Sprawdzamy koszty robocizny, materiałów i dodatkowych czynności
Przeglądamy osobno stawki za pracę, materiały i czynności, takie jak demontaż czy diagnostyka.
Koszty naprawy samochodu oceniamy w odniesieniu do zakresu prac wskazanego w raporcie. Przy braku jasnego opisu prosimy o podanie podstawy wyliczeń.
Weryfikujemy utratę wartości oraz możliwość szkody całkowitej
Sprawdzamy, czy raport odnosi się do utraty wartości pojazdu i możliwości uznania szkody za całkowitą.
Jeśli nie rozumiemy przyjętej oceny, prosimy rzeczoznawcę lub prawnika o wyjaśnienie. Nie zakładamy z góry, że sama kwota naprawy rozstrzyga sprawę.
| Element raportu | Co sprawdzamy |
|---|---|
| Zakres naprawy | Zgodność opisanych prac z widocznymi uszkodzeniami i dowodami |
| Części i materiały | Rodzaj wskazanych części oraz ich związek z naprawą |
| Koszty | Osobne pozycje za robociznę, materiały i dodatkowe czynności |
| Wycena pojazdu | Informacje o utracie wartości lub możliwości szkody całkowitej |
Porównujemy raport rzeczoznawcy z propozycją ubezpieczyciela
Po zgłoszeniu roszczenia ubezpieczyciel szybko przedstawia swoje stanowisko. Nie przyjmujemy ugody pod presją czasu. Stres po wypadku utrudnia spokojną ocenę.
Zestawiamy ofertę ubezpieczyciela z raportem rzeczoznawcy oraz zebranymi dowodami. Sprawdzamy, czy opisano te same uszkodzenia. Oceniamy, czy wycena obejmuje potrzebne naprawy.
Niezależna analiza techniczna może ujawnić różnice w szkodzie, cenie części lub kosztach pracy. Gdy coś się nie zgadza, prosimy o wyjaśnienie. Konsultujemy dalsze kroki przed podjęciem decyzji.
Oceniamy, czy odpowiedzialność za wypadek jest już dostatecznie jasna
Ustalenie odpowiedzialności za wypadek opieramy na faktach, nie na stresie czy pośpiechu. Porządkujemy dostępne dokumenty. Sprawdzamy, czy opisują ten sam przebieg zdarzenia.
Analizujemy raport policyjny, zeznania świadków oraz dokumentację medyczną. Każdy z tych materiałów pomaga wyjaśnić okoliczności kolizji lub wypadku.
Gdy relacje lub dokumenty są sprzeczne, nie przedstawiamy przypuszczeń jako pewników. Konsultujemy wtedy sprawę ze specjalistą. Dopiero potem przekazujemy stanowisko ubezpieczycielowi.
Wybieramy między naprawą a wypłatą odszkodowania na podstawie faktów
Przed podjęciem decyzji zestawiamy dokumentację szkody, raport techniczny i wyliczenia ubezpieczyciela. Nie działamy pod presją.
Gdy kwota lub zakres naprawy budzą wątpliwości, prosimy o ich szczegółowe wyjaśnienie.
Kiedy naprawa pojazdu jest racjonalnym rozwiązaniem
Naprawa pojazdu po wypadku może być dobrym wyborem, gdy jej zakres jest jasny, a koszty są uzasadnione raportem. Sprawdzamy, czy uwzględniono uszkodzenia ukryte oraz części ważne dla bezpieczeństwa.
Porównujemy wycenę z opisem stanu auta.
Co sprawdzamy przy rozliczeniu kosztorysowym
Przy rozliczeniu kosztorysowym analizujemy stawki robocizny, ceny części i przewidziane prace. Upewniamy się, że wyliczenie obejmuje wszystkie potwierdzone uszkodzenia.
W razie niejasności prosimy ubezpieczyciela o rozbicie kwoty na poszczególne pozycje.
Jak oceniamy ofertę wypłaty za szkodę całkowitą
Przy ofercie za szkodę całkowitą sprawdzamy wartość auta przed wypadkiem oraz wartość pozostałości. Oceniamy, czy dane odpowiadają stanowi pojazdu i przedstawionym dowodom.
Dopiero na tej podstawie rozważamy, czy proponowane odszkodowanie jest zrozumiałe i właściwie uzasadnione.
| Co porównujemy | Na co zwracamy uwagę |
|---|---|
| Naprawę | Zakres prac, uszkodzenia ukryte i bezpieczeństwo pojazdu |
| Kosztorys | Robociznę, części, materiały i kompletność wyliczeń |
| Wypłatę za szkodę całkowitą | Wartość auta przed wypadkiem i wartość pozostałości |
Kontaktujemy się z ubezpieczycielem bez składania przedwczesnych deklaracji
Przed zgłoszeniem roszczenia porządkujemy dokumenty. Sprawdzamy, czy opis wypadku zgadza się ze zdjęciami i innymi dowodami. Dzięki temu przekazujemy jasne i spójne informacje.
W komunikacji z ubezpieczycielem wybieramy formę pisemną. Zachowujemy kopie wszystkich wiadomości. Nie potwierdzamy odpowiedzialności ani nie przyjmujemy ugody, zanim nie poznamy skutków.
Gdy zgłoszenie lub warunki ugody budzą wątpliwości, prosimy o konsultację z prawnikiem. Warto upewnić się, że każde stanowisko odpowiada faktom. Sprawdzamy również zebrane dokumenty.
| Przed kontaktem | Co sprawdzamy |
|---|---|
| Opis zdarzenia | Czy jest zgodny ze zdjęciami i pozostałymi dowodami |
| Wiadomości do ubezpieczyciela | Czy są jasne, rzeczowe i zachowane w kopii |
| Propozycja ugody | Czy rozumiemy jej warunki i skutki przed akceptacją |
Pilnujemy terminów, dokumentów i kolejnych etapów postępowania
Porządkujemy dokumentację szkody komunikacyjnej w jednym miejscu. Gromadzimy raporty, rachunki, zdjęcia, korespondencję z ubezpieczycielem oraz dokumenty medyczne i prawne.
Dzięki temu łatwiej sprawdzamy, czego dotyczy sprawa i jakie kroki już podjęliśmy.
Po zmianie stanu zdrowia, nowej diagnozie lub decyzji aktualizujemy ocenę sytuacji.
Taki porządek ułatwia prowadzenie sprawy i przygotowanie odpowiedzi na pismo ubezpieczyciela.
W postępowaniu odszkodowawczym pilnujemy terminów roszczeń oraz czasu na złożenie odwołania.
Konkretne terminy zależą od okoliczności i przepisów właściwych dla sprawy w Niemczech.
Ich ustalenie warto omówić z prawnikiem, by nie przeoczyć ważnej daty.
| Co gromadzimy | Co sprawdzamy |
|---|---|
| Raporty, zdjęcia i rachunki | Czy potwierdzają zakres szkody i koszty |
| Dokumenty medyczne i informacje o leczeniu | Czy odzwierciedlają zmiany stanu zdrowia |
| Korespondencję i decyzje ubezpieczyciela | Czy wymagają odpowiedzi lub odwołania w określonym terminie |
Rozpoznajemy sygnały, że decyzję trzeba odłożyć i skonsultować
Po wypadku trudniej jest się skupić na dokumentach, gdy pojawia się silny lęk lub chaos myślowy.
Pojawia się też drażliwość. Objawy traumy powypadkowej obejmują koszmary, nawracające wspomnienia i nadmierną czujność.
Czasami symptomy pokazują się dopiero po pewnym czasie. Nie oznacza to słabości.
Gdy te trudności utrudniają codzienne życie, warto poszukać wsparcia psychologicznego.
Można zaplanować rozmowę z psychologiem przed podpisaniem ugody lub rozliczenia.
Zachowaj dokumentację leczenia i konsultacji przy ubieganiu się o odszkodowanie za uszczerbek na zdrowiu.
Oddech, uważność oraz spokojny spacer pomagają odzyskać równowagę.
Stopniowe rozluźnianie mięśni również może pomóc.
Jeśli ciągle trudno ocenić dokumenty, poproś zaufaną osobę o wspólne przejrzenie.
| Sygnał | Co możemy zrobić |
|---|---|
| Trudność z koncentracją | Odłożyć podpisanie dokumentów i wrócić do nich po odpoczynku. |
| Lęk, koszmary lub nawracające wspomnienia | Umówić konsultację z psychologiem lub terapeutą. |
| Napięcie i nadmierna czujność | Spróbować spokojnego spaceru, ćwiczeń oddechowych lub relaksacji mięśni. |
| Niepewność co do ugody lub roszczeń | Skonsultować dokumenty przed podjęciem decyzji. |
Wniosek
Po wypadku najpierw dbamy o zdrowie i zabezpieczamy dowody. Potem spokojnie analizujemy dokumenty, by nie podejmować szybkich decyzji.
Stres nie powinien kierować Twoją decyzją. Dlatego unikamy pochopnego podpisywania ugód i deklaracji.
Gdy masz wątpliwości, warto skonsultować się z prawnikiem. Specjalista oceni dokumenty, odpowiedzialność i terminy obowiązujące w Niemczech.
Może też wyjaśnić, jak dochodzić roszczeń i odszkodowania za uszczerbek na zdrowiu.
Opierając decyzje na faktach i wsparciu specjalistów, ograniczamy ryzyko błędów prawnych i finansowych.
W powrocie do równowagi pomagają bliscy oraz, gdy potrzebujemy, także pomoc psychologiczna.
FAQ
Dlaczego stres po wypadku nie może kierować Twoją decyzją?
Jakie decyzje po wypadku drogowym warto odłożyć?
Co robimy bezpośrednio po wypadku?
Jak przygotowujemy dokumentację szkody komunikacyjnej?
Dlaczego warto udokumentować uszkodzenia przed naprawą samochodu?
Kiedy prosimy o niezależną analizę techniczną lub pomoc rzeczoznawcy?
Co sprawdzamy w raporcie technicznym?
Jak porównujemy raport rzeczoznawcy z ofertą ubezpieczyciela?
Czy powinniśmy od razu przyjąć ugodę od ubezpieczyciela?
Jak podejmujemy decyzję między naprawą a wypłatą?
Jakie objawy traumy powypadkowej mogą utrudniać podejmowanie decyzji?
Jak dokumentujemy obrażenia, gdy staramy się o odszkodowanie za uszczerbek na zdrowiu?
Jak pilnujemy terminów i kolejnych etapów sprawy?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |